

Кога един спортен залог е просто забавление и кога се превръща в поведение, което може сериозно да навреди на финансите и дори на живота ни?
Едно ново изследване показва, че границата е тънка и проблемът често е в начина, по който човешкият мозък оценява вероятностите, риска и най-вече собствените си способности.
През април 2026 г. Matthew Brown (University of Chicago), Nick Grasley и Mariana Guido (Stanford University) публикуват изследването „Имат ли нужда залагащите на спорт от потребителска защита? Доказателства от един полеви експеримент“.
То разглежда именно границата между спортния залог като развлечение и проблемното залагане.
Когато хората залагат повече, отколкото е разумно, дали причината непременно е хазартна зависимост?
Или много по-обикновени поведенчески грешки карат иначе рационални хора системно да вземат лоши решения?
Ако човек разбира финансовата цена, съзнателно я приема и плаща за удоволствието от залога, можем да го разглеждаме подобно на друга форма на развлечение. Проблемът започва, когато погрешната оценка на собствените способности или проблемите със самоконтрола го карат да залага повече, отколкото би избрал при напълно информирано и рационално решение.
Авторите изследват 444 души, които активно залагат високи суми, и не разчитат единствено на това какво хората разказват за поведението си. Те получават достъп до реалните транзакции в техните сметки и сравняват очакванията им с действителните резултати.
Докато четях изследването, в много от описаните механизми разпознавах поведение, което наблюдаваме и на финансовите пазари.
Не защото инвестирането и хазартът са едно и също. Не са.
А защото човекът, който натиска BET в едното приложение и BUY в другото, е податлив на едни и същи психологически грешки.
И точно там според мен е най-интересната връзка между спортните залози и инвестирането.
Нека първо видим как работи един обикновен спортен залог.
Да вземем реален футболен мач (АЕК – Левски) с коефициенти:
АЕК – 1,50
Равен – 3,70
Левски – 6,00
Това, което букмейкърът ни показва, е изключително лесно за разбиране. Ако заложим 100 евро на АЕК при коефициент 1,50 и той спечели, ще получим обратно 150 евро — 100 евро залог плюс 50 евро печалба. Ако заложим 100 евро на Левски при коефициент 6,00, потенциалното изплащане е 600 евро.
Вниманието ни естествено се насочва само към наградата.
Но зад тези три числа стои доста повече математика. Коефициентите показват потенциалното изплащане, но не показват директно вероятността то да се случи, както и очаквания дял на букмейкъра или неговата такса.
При десетичните коефициенти можем да изчислим т.нар. имплицитна вероятност чрез формулата:
1 / коефициента
За нашия пример получаваме:
АЕК: 1 / 1,50 = 66,7%
Равен: 1 / 3,70 = 27,0%
Левски: 1 / 6,00 = 16,7%
Ако коефициентите бяха напълно „справедливи“, сборът на вероятностите за трите взаимно изключващи се резултата би трябвало да бъде 100%.
Вместо това получаваме:
66,7% + 27,0% + 16,7% = 110,36%
Тези допълнителни 10,36 процентни пункта се наричат overround. Най-просто казано, те показват, че коефициентите са изместени в полза на букмейкъра.
За залагащия обаче по-важният въпрос е друг:
Колко всъщност ми струва предимството, което букмейкърът е вградил в коефициента?
За да отговорим, трябва да направим още една стъпка.
Ако за целите на примера приемем, че маржът е разпределен пропорционално между трите възможни резултата, можем да „изчистим“ коефициентите от него. Получаваме приблизителни справедливи вероятности:
АЕК: 60,4%
Равен: 24,5%
Левски: 15,1%
Това не са „истинските“ вероятности за мача — никой не ги знае предварително. Те са само приблизителна оценка, получена чрез допускането, че маржът е разпределен пропорционално между трите изхода.
Но тази оценка ни позволява да видим цената, която стандартният коефициент не показва.
Да вземем отново залога от 100 евро за АЕК при коефициент 1,50.
При приблизителна вероятност за победа от 60,4% очакваното изплащане е:
60,4% × 150 евро = около 90,60 евро
Но ние сме заложили 100 евро. Следователно очакваният ни резултат е:
90,60 – 100 = –9,40 евро
При тези допускания очакваният резултат от залога е около –9,40 евро.
Или казано по-просто: ако можехме да направим много подобни залози при същите условия, бихме губили средно около 9,40 евро на всеки заложени 100 евро.
Това е приблизителната икономическа цена на залога за участниците в нашия пример.
Има и друга важна информация, която остава на заден план. АЕК е фаворит, но дори според тази приблизителна оценка има около 39,6% вероятност залогът ни да загуби. При Левски вероятността залогът да е губещ е около 84,9%.
Един разумен човек трябва да има предвид всички тези данни, за да вземе рационално решение дали да заложи.
Вместо това обичайният екран на букмейкъра показва:
(АЕК — 1,50) Залагате 100 евро → можете да получите 150 евро.
Ако целта беше максимална прозрачност за клиента, информацията би могла да изглежда така:
Оценена вероятност за победа: около 60,4%
Вероятност залогът да загуби: около 39,6%
Приблизителен справедлив коефициент: 1,66
Предлаган коефициент: 1,50
Приблизителен очакван резултат: –9,40 евро на всеки заложени 100 евро
Това вече изглежда като съвсем различно предложение.
Тази математика не е тайна. Но начинът, по който залогът е представен, прави едната част от нея много видима, а другата — почти невидима за човек, който не знае как да я изчисли.
„Мога лесно да спечеля 50 евро.“
Вместо:
„Има близо 40% вероятност да загубя целия залог и при тези приблизителни оценки математическото предимство е на страната на букмейкъра.“
И именно тук започва първата интересна връзка с финансовата индустрия.
При залозите виждаме печалбата. При инвестициите виждаме доходността
Вече видяхме как стандартният начин за представяне на един спортен залог насочва вниманието към потенциалната печалба, а оставя на заден план две много важни неща — вероятността да загубим и математическото предимство на букмейкъра.
При финансовите продукти често се случва нещо подобно. Там най-видимото число обикновено е доходността.
„Този фонд е постигнал 20% доходност.“
Това е лесно за разбиране и звучи привлекателно. Но така ли е, ако добавим и още едно изречение:
„В определени моменти фондът е губил до 42% от стойността си — инвестиция от 100 000 евро временно е спаднала до 58 000 евро.“
И двете твърдения могат да бъдат напълно верни. Но психологически въздействат по съвсем различен начин.
Много по-трудно е човек да разбере какъв риск трябва да поеме, за да преследва тази доходност.
Какво би означавал сериозен пазарен спад? Колко може да загуби? Колко време може да остане на загуба? Подходящ ли е изобщо този риск за неговите спестявания и цели?
При букмейкъра икономическата цена е скрита в коефициента. При финансовия продукт обикновено по-слабо видими са както таксите, така и, още по-важно — рискът, който остава за инвеститора.
Всеки разбира мотивацията на букмейкъра. Никой не очаква той да постави коефициенти в полза на клиента.
Много инвеститори обаче не разбират толкова добре мотивацията на човека, който им препоръчва финансов продукт или дадена инвестиция.
Ако се доверявате на съвета на човек, който получава комисиона от трета страна, това е конфликт на интереси. И е нещо често срещано в сектора.
Вие имате интерес да поемете само инвестиционен риск, който е подходящ за вас. Продавачът може да има финансов интерес купите различен продукт като поемете повече риск или да бъдете по-активен, отколкото е необходимо.
Това не означава, че някой непременно лъже. Рискът може да бъде описан някъде. Не е необходимо да скрием фактите, а е достатъчно да направим едни факти много по-видими от други.
При букмейкъра виждаме коефициента и потенциалната печалба.
При финансовия продукт виждаме само доходността.
А в двата случая най-важният въпрос остава без ясен отговор: какво реално рискувам, за да получа тази възможност?
Спортните залози имат една особеност, която ги отличава от лотарията или рулетката: знанието и умението действително могат да имат значение.
Човек, който следи футбол всеки ден, познава отборите, статистиката и тактиката, вероятно може да прави по-добри прогнози от човек, който не знае почти нищо за играта.
Тук възниква обаче психологическият капан. От:
„Разбирам футбола.“
много лесно се стига до:
„Мога да печеля от футболни залози.“
Изследването показва колко сериозна може да бъде тази грешка. Авторите имат достъп до реалните сметки на участниците и сравняват очакванията им за бъдещите резултати с действителните.
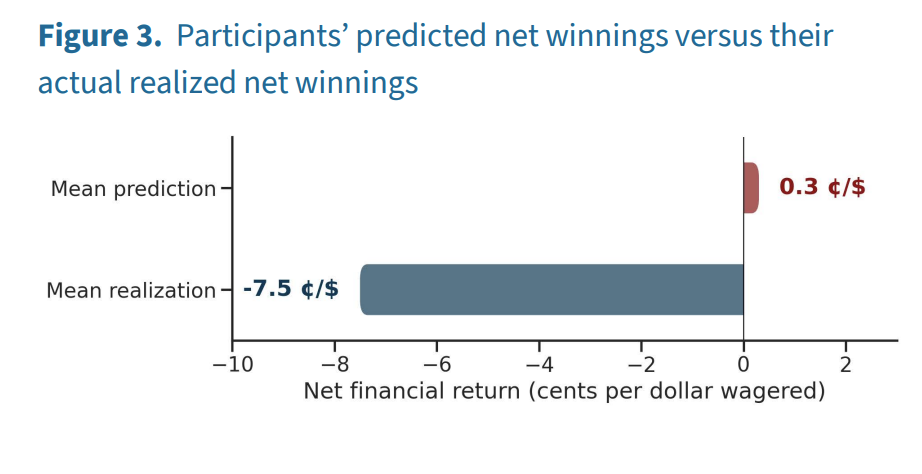
Оказва се, че средно участниците очакват да излязат на нула, но в действителност губят средно 7,5 цента на всеки заложен долар.
Авторите наричат това свръхоптимизъм и го описват като склонността на залагащите да вярват, че са по-добри в избора на печеливши залози, отколкото са в действителност.
Да се върнем към нашия футболен пример.
Може да познавам АЕК отлично и да съм убеден, че е значително по-силният отбор. Букмейкърът обаче също знае това — затова коефициентът е 1,50.
Не е достатъчно да кажа: „АЕК вероятно ще спечели.“
При коефициент 1,50 трябва да смятам, че вероятността за победа е над приблизително 66,7%, за да имам положителна очаквана доходност от залога.
Ако моят анализ казва 60%, АЕК все още е очевидният фаворит. Но залогът при 1,50 си остава лош.
Да познаеш кой е по-добрият отбор не е достатъчно. Трябва да оцениш вероятността по-добре от букмейкъра.
Теоретично това е възможно. Изследването също отбелязва, че умелите залагащи могат да печелят, ако системно откриват неправилно определени коефициенти. На практика обаче това е много трудно, защото букмейкърите използват сложни методи за определянето им.
Но именно фактът, че умението има значение, дава основание хората да надценяват собственото си предимство.
Неслучайно рекламата на спортните залози се концентрира именно около спортни предавания и спортни медии. Там е аудиторията, която вече има знания и увереност в собствените си прогнози.
Маркетинговата логика е разбираема: човекът, който следи футбол, вече има мнение кой ще спечели. Остава само това мнение да бъде превърнато в залог.
На финансовите пазари механизмът не е много по-различен
Днес сред най-видимите източници на инвестиционни идеи са хората, които създават финансово съдържание – т.нар. инфлуенсъри. Те са превзели социалните мрежи и инвестиционните събития. Много хора научават основни термини в инвестициите именно от тяхното съдържание под формата на книги, блогове и видеа.
Съдържанието им донякъде може да е полезно за повишаване на финансовата грамотност. Чрез тях човек може да научи какво е финансов отчет, какво е P/E съотношение, как се оценява компания, как работят ETF-ите или какво се случва в икономиката.
Проблемът възниква, когато от:
„Знам повече за инвестирането.“
неусетно преминем към:
„Следователно мога да избирам инвестиции по-добре от пазара и да имам успех.“
Това е същият оптимистичен скок, който прави и спортният фен, когато залага срещу букмейкъра. В крайна сметка както при футбола, така и при инвестициите важи едно и също:
„Имам мнение“ и „имам предимство“ са две много различни твърдения.
Може да знаете всичко за бизнеса, мениджмънта и финансите на една компанията. Но ако всички тези данни вече са отразени в цената, знанието ви не представлява инвестиционно предимство.
Информацията и знанията не са равни на предимство. Нито пред букмейкъра. Нито пред пазара.
Затова трябва да сте внимателни с финансовите инфлуенсъри и тяхната експертиза. Да създаваш интересно финансово съдържание и да управляваш професионално инвестиционен риск са две съвсем различни умения.
Човек може да бъде отличен комуникатор, да има десетки хиляди последователи и да прави убедителни анализи. Нищо от това само по себе си не доказва, че е способен системно да взема добри инвестиционни решения с реални пари и реален риск.
Особено когато не ни продава просто образователно съдържание, а обещанието, че определен метод, курс или анализ ще ни даде пазарно предимство.
Ако вие притежавате надежден начин системно да бъдете успешен инвеститор, защо основният ви бизнес е масовата продажба на това умение?
Когато дадено пазарно предимство стане известно и започне да се прилага масово, то постепенно спира да бъде предимство. Нима това не е парадокс?
Изследването за спортните залагания открива още нещо любопитно: свръхоптимизмът е особено силен сред хората, които използват комбинирани залози или колонки.
Именно при тези залози участниците най-силно подценяват загубите, които на практика реализират.
За да разберем защо интуицията толкова лесно може да ни подведе, нека вземем три футболни мача, в които сме избрали фаворита:
Мач 1 — коефициент 1,50
Мач 2 — коефициент 1,60
Мач 3 — коефициент 1,40
Всеки от тях поотделно изглежда доста вероятен. Ако ги комбинираме в един залог, полученият коефициент е:
1,50 × 1,60 × 1,40 = 3,36
На пръв поглед това изглежда привлекателно: залагаме на три фаворита и вече можем да получим 336 евро срещу залог от 100 евро.
Но има една особеност — за да спечелим, трябва и трите прогнози да се окажат верни едновременно.
Ако за момент пренебрегнем маржа на букмейкъра, коефициентите отговарят приблизително на вероятности от 66,7%, 62,5% и 71,4%. Вероятността и трите събития да настъпят едновременно е:
66,7% × 62,5% × 71,4% ≈ 29,8%
Тоест виждаме три много вероятни изхода, но математиката вижда едно събитие с вероятност под 30%.
Много сравнително вероятни събития могат да образуват един доста малко вероятен залог. Това е добър пример защо сложността понякога може да обърка интуицията ни.
За букмейкърите именно тези залози са изключително доходоносни. В изследването виждаме, че в няколкото американски щата, които публикуват статистика, комбинираните залози са 25–35% от заложените средства, но генерират 60–75% от приходите на букмейкърите.
Сложността работи по подобен начин и при инвестициите
Финансовата индустрия също предлага продукти, които обещават на пръв поглед много привлекателни резултати.
Такъв пример са популярните ETF-и с опционни стратегии. Те често се групират около две привлекателни идеи: генериране на доход (Covered Calls) или защита от загуби (Buffer / Defined Outcome).
Кой инвеститор не би искал повече доход или по-малко загуби?
Но както при комбинирания залог, зад простото обещание стои по-сложна математика.
При колонката видяхме привлекателен коефициент, но за да спечелим, трябва и трите ни прогнози да се окажат верни едновременно.
Когато използваме опциите, имаме подобен проблем. Вече не е достатъчно просто да познаем дали даден актив ще поскъпне или поевтинее. Значение имат и с колко ще се промени цената и кога ще се случи това.
Колкото повече условия добавяме, толкова по-малко вероятно е да познаем. За непрофесионалните инвеститори това означава, че много по-трудно ще разберат риска зад подобна стратегия.
Сложните финансови продукти могат да звучат почти като инвестиционно решение без недостатъци, но безплатен обяд няма.
Те не премахват връзката между риск и доходност, а я правят по-трудна за виждане.
Съвременният спортен залог вече почти не изисква усилие. Не е нужно да ходим до букмейкърски пункт или дори да седнем пред компютър. Телефонът е постоянно с нас.
В САЩ 94% от приходите от спортни залози идват от мобилни платформи.
Авторите на изследването отбелязват, че този постоянен достъп може да засили проблемите със самоконтрола — възможността за залагане е налична 24/7, точно в момента, в който възникне импулсът.
Но технологията не прави прогнозите ни по-точни. Тя просто е премахнала почти всички пречки пред действието.
Това важи и при инвестирането. С дигитализацията финансовите пазари не са станали по-предвидими. Тя просто направи реакцията ни към тях моментална.
Днес една новина, един пост или една инвестиционна идея могат за секунди да се превърнат в натискане на бутона Buy или Sell.
Развитието на технологиите безспорно има предимства. По-ниските разходи и лесният достъп до пазарите са добри за инвеститорите.
Но има и обратната страна: когато пред действието няма почти никаква бариера или усилие, става много по-лесно да действаме импулсивно.
Подобно на спортните залагания и тук стимулите на индустрията действат против интересите на потребителите. За брокерите активният клиент е много по-ценен.
Инвестиционните идеи, анализите, инструментите за анализ и дори финансовите конференции имат една много проста бизнес функция — да дават на клиента нови и нови причини да направи следващата сделка.
За дългосрочния инвеститор обаче това невинаги е полезно.
Неслучайно изследването предупреждава, че поведенческите проблеми от спортните залагания могат да бъдат също толкова сериозни и при нарастващата популярност на day-trading приложенията, и препоръчва ясно разграничение между дългосрочното инвестиране и спекулативното поведение.
Един от най-интересните резултати в изследването идва от опита на авторите да намалят свръхоптимизма на участниците.
Логиката на експеримента им изглежда очевидна: ако хората надценяват способността си да печелят, просто им покажете колко реално са загубили досега.
Именно това правят и авторите. На част от участниците те показват данни за реалните им минали резултати.
Това обаче не намалява свръхоптимизма им за бъдещето. Залагащите всъщност помнят доста добре миналите си загуби. Те просто вярват, че бъдещето ще бъде различно.
Това е много по-различно от простото обяснение, че хората забравят загубите си.
Миналият резултат се признава, но му се намира обяснение, което позволява увереността в бъдещето да остане непокътната.
Човек приема, че досега е губил, и едновременно с това вярва, че вече е натрупал повече опит, разбрал е грешките си или е намерил по-добър подход.
Новото знание много лесно се превръща в аргумент защо старият резултат вече не е релевантен.
Същият модел се среща и при инвестирането.
Много инвеститори години наред търгуват активно без по-добри резултати спрямо пазара, но въпреки това очакват по-светло бъдеще, защото днес се чувстват по-информирани, по-опитни или по-дисциплинирани.
Разбира се, не можем да отречем, че хората учат и натрупват опит. Но трябва да имаме предвид, че свръхоптимизмът е труден за разпознаване.
Субективното усещане, че сме станали по-добри, не е доказателство, че действително сме придобили предимство пред останалите участници.
Статистиката дава сериозен повод за скромност на всеки един инвеститор. Година след година изследванията показват, че повечето активно управлявани стратегии не успяват да победят пазара, а колкото по-дълъг е периодът, толкова по-трудно става устойчивото превъзходство.
Дори при професионалните мениджъри мнозинството изостава от съответните пазарни индекси в дългосрочен план.
Индивидуалните инвеститори не са изключение. Изследванията показват, че именно най-активно търгуващите постигат най-слаби резултати — още един знак, че увереността в собствените решения лесно може да надхвърли реалното ни предимство.
Ако повечето активни инвеститори не успяват да победят пазара, какво ни кара да вярваме, че точно ние ще бъдем изключението?
Изследването започва с привидно прост въпрос: кога спортният залог е просто развлечение и кога поведението вече става проблемно?
Оказва се, че тази граница е много по-трудна за определяне, отколкото изглежда.
Не всеки човек, който залага, има проблем със самоконтрола. Не всеки залагащ е зависим. Част от хората действително получават удоволствие от самия залог — над 80% от участниците в изследването например казват, че залагането прави гледането на спорт по-интересно.
Проблемът започва, когато решенията ни не отразяват рационален избор и правилна оценка на вероятностите, цената и собствените ни способности.
Именно затова авторите се фокусират не само върху хазартната зависимост, а върху по-фини поведенчески отклонения като свръхоптимизма и проблемите със самоконтрола.
Подобна граница съществува и при инвестирането.
То не е хазарт. Дългосрочното инвестиране в продуктивни активи има съвсем различна икономическа логика от спортния залог.
Но поведението на инвеститора може постепенно да заприлича на поведението на залагащия.
Това е моментът, когато инвестирането се превърне в постоянни краткосрочни прогнози, преследване на следващата идея, концентрирани залози и увереност, че нашите знания ни дават предимство, което статистиката трудно потвърждава.
Общото между спортните залози и финансовата спекулация не е продуктът. Общото сме ние. И не на последно място индустрията, която печели повече от хората, които действат импулсивно и разсъждават нерационално.
Когато инвестирате капиталът Ви е изложен на риск. Стойността на Вашия портфейл зависи от пазарните условия, които са извън нашия контрол. Доходността постигната през минали периоди не може да се разглежда като гаранция за бъдеща доходност и инвеститорите могат да претърпят загуба на първоначално вложените средства. Данъчното облагане на капиталовата печалба и дивидентните плащания зависят от Вашата данъчна юрисдикция.
FutureWealth Advisers е обвързан агент на Sofia International Securities Jsc, регистриран в Комисията за Финансов Надзор с решение номер 350 - ОА/21.05.2020
Sofia International Securities Jsc е инвестиционен посредник лицензиран от КФН, РГ-03-0157
Future Wealth Advisers е независима компания и не е дъщерно дружество на Sofia International Securities JSC и Interactive Brokers LLC.
 Търсих банков депозит с поне 8% лихва — и ето че намерих нещо лесно, гъвкаво и удобно
